Finanzielle Inklusion
ZUGANG ZU KREDITEN SCHAFFT CHANCEN
In den Industrienationen des globalen Nordens ist der Zugang zu aller Art von Finanzdienstleistungen eine Selbstverständlichkeit. In den Entwicklungs- und Schwellenländern ist die Lage anders: Angaben der Weltbank zufolge verfügen dort rund 1,4 Milliarden Menschen über kein Bankkonto. Viele von ihnen erhalten auch keine Darlehen – weil sie keine ausreichenden Kreditausfallsicherheiten vorweisen können oder weil sie auf dem Land leben und der administrative Aufwand für herkömmliche Finanzinstitute zu groß wäre. Oft ist beides der Fall. Dies hemmt die Gründung und Entwicklung von Unternehmen.
Die International Finance Corporation (IFC), eine Tochter der Weltbank, hat eine Finanzierungslücke für Kleinst-, Klein- und mittelständische Unternehmen (KKMU) in den Emerging Markets in Höhe von 5,7 Billionen US-Dollar (55 Prozent der potenziellen Nachfrage) errechnet. Gerade KKMU sind aber ein wichtiger Motor für wirtschaftliche Entwicklung und die Schaffung von Arbeitsplätzen. Institutionen wie die IFC und die Vereinten Nationen, aber auch das Global Impact Investing Network (s. GIINSIGHT, Juni 2022) halten finanzielle Inklusion daher für einen wichtigen Baustein zum Erreichen verschiedener Nachhaltigkeitsziele wie die Bekämpfung von Armut (SDG 1), die Verringerung von Ungleichheiten (SDG 10), mehr Geschlechtergerechtigkeit (SDG 5) und Wirtschaftswachstum (SDG 8) im Globalen Süden. Makroökonomische Studien zur Wirkung von Mikrofinanz stützen diese Ansicht und zeigen einen Zusammenhang zwischen der Verbreitung von Mikrokrediten und einer Abnahme von Armut und Ungleichheit (s. z. B. Jensen und Naveed 2025).
Durch ein detailliertes ESG-Screening, das wir vor jeder Investition durchführen, versuchen wir sicherzustellen, dass die von uns verwalteten Fonds verantwortliche Mikrofinanzinstitutionen refinanzieren, die gegenüber ihren Kunden fair und transparent sind und über grundlegende Prozesse zum Schutz der Kunden vor Überschuldung verfügen. Ob der einzelne Kredit zum wirtschaftlichen Erfolg führt oder nicht, hängt u.a. jedoch auch vom Eintreten bestimmter Umstände ab (tatsächliche Verwendung des Kredits im Sinne des angegebenen Darlehenszwecks, Krankheiten, klimatische Widrigkeiten etc.), die außerhalb unseres Einflusses als Fondsmanager stehen.
WELTWEITE WIRKUNG
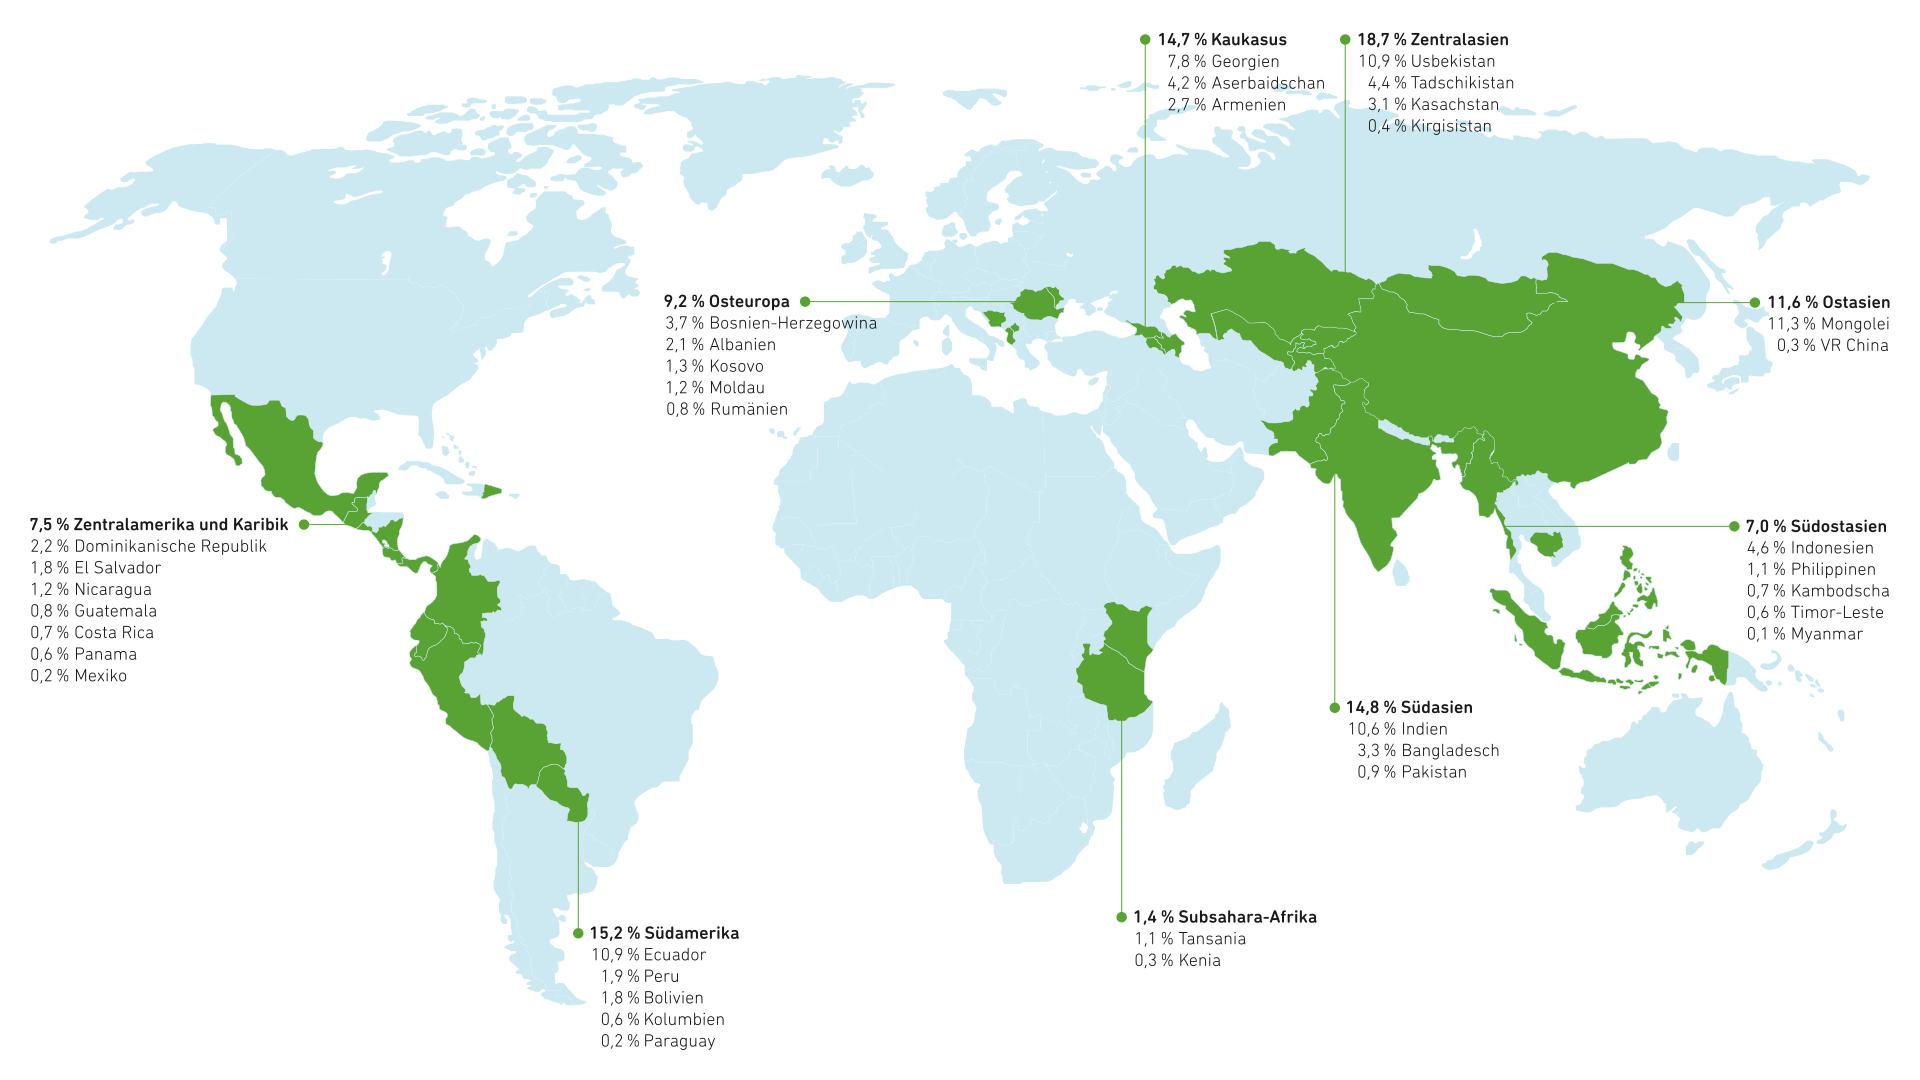
REGIONALE VERTEILUNG
Quelle: Invest in Visions, Stand: 31.12.2025
Transparenz ist ein zentraler Bestandteil unseres Impact-Ansatzes.
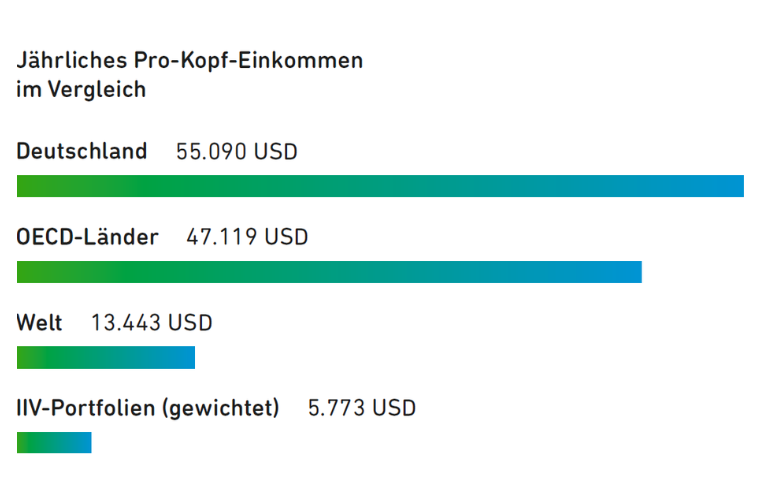
JÄHRLICHES PRO-KOPF-EINKOMMEN
Die Investitionen von den von uns verwalteten Fonds gehen mit wenigen Ausnahmen (Costa Rica, Panama und Rumänien) in Länder, die nach der Weltbank- Klassifizierung1 als „Länder mit mittlerem Einkommen“ eingestuft werden. Ende 2025 waren es zu 37 Prozent Länder mit „unterem mittleren“ Einkommen (1.136-4.495 US-Dollar jährliches Pro-Kopf-Einkommen) und zu 61 Prozent Länder mit „höherem mittlerem“ Einkommen (4.496-13.935 US-Dollar jährliches Pro-Kopf-Einkommen). Costa Rica, Panama und Rumänien gehören zu den Ländern mit „hohem Einkommen“. Auf sie entfielen insgesamt zwei Prozent der Investitionen. Im Durchschnitt betrug das Pro-Kopf-Einkommen 5.773 US-Dollar.2 Dies liegt weit unter dem weltweiten Durchschnitt und dem Einkommensniveau von Deutschland oder anderen OECD-Ländern
FINANZIELLE INKLUSION
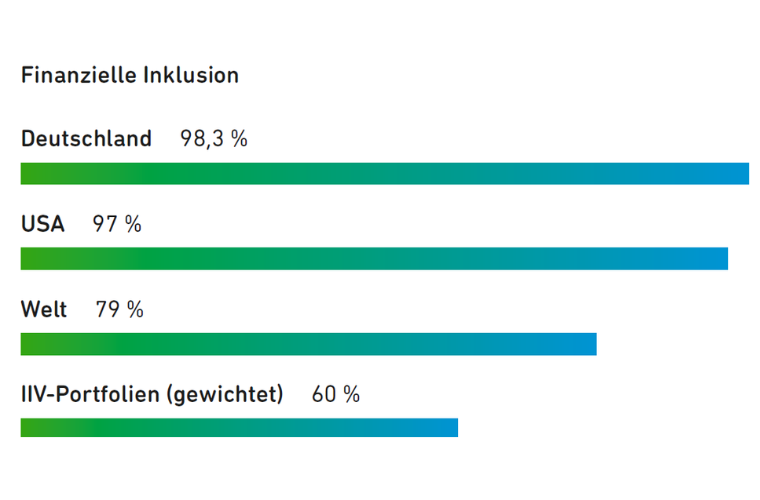
Als wichtigster Indikator für finanzielle Inklusion gilt gemeinhin das Vorhandensein eines Bankkontos. Weltweit verfügen mittlerweile 79 Prozent der Erwachsenen über ein solches Konto.3 Der Wert für den gewichteten Durchschnitt der Länder, in denen über die von uns verwalteten Fonds 2025 investiert wurde, liegt lediglich bei 60 Prozent.
Quellen:
1. Understanding country income: World Bank Group income classifications for FY26
2. Berechnung basierend auf Daten der Weltbank: https://data.worldbank.org/indicator/NY.GNP.PCAP.CD
3. Berechnung basierend auf der Global Findex Database 2025: The Global Findex Database 2025
SOZIALE REICHWEITE
ENDKREDITNEHMER & MIKROFINANZINSTITUTE
Anzahl Endkreditnehmer
0
erreichte Endkreditnehmer
Durchschnittliche Darlehensgröße
0
USD
Ausstehende Darlehnsforderungen
0
Millionen Euro
Investitionen in
0
Mikrofinanzinstitute
Diversifikation
0
Länder
Verteilung Stadt / Land
0
%
Stadt
0
%
Land
Anteil am Portfolio
0
%
Frauen
0
%
Männer
Anteil der Endkreditnehmer
0
%
Frauen
0
%
Männer
TÄTIGKEITSFELDER
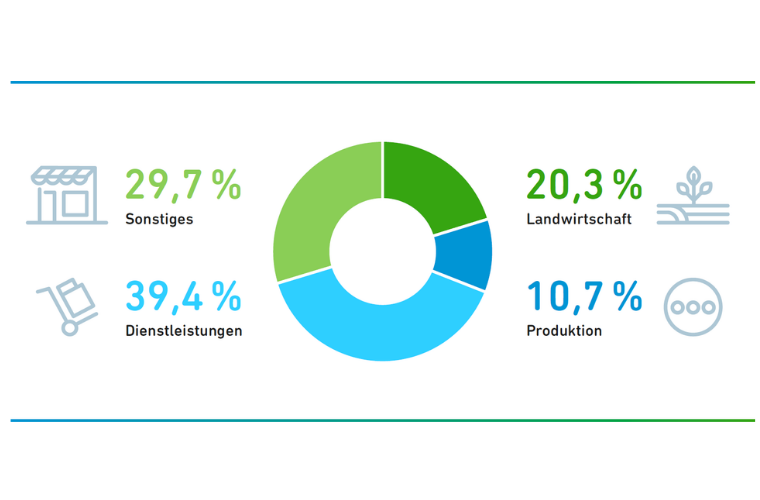
Ziel von Mikrofinanz ist es hauptsächlich, durch Kredite die Aufnahme oder Ausweitung produktiver Tätigkeiten zu fördern. 70 Prozent der durch die von uns verwalteten Fonds ermöglichten Kredite können diesem Bereich zugeordnet werden. Es gibt aber auch noch andere sinnvolle Verwendungsmöglichkeiten für Mikrokredite („Sonstiges“), wie beispielsweise für die Verbesserung des Wohnraums, für Bildung oder die Überbrückung kurzfristiger finanzieller Engpässe.
Quelle: Invest in Visions, Stand: 31.12.2025
Transparenz ist ein zentraler Bestandteil unseres Impact-Ansatzes.
ENDKREDITNEHMERGESCHICHTEN DER REFINANZIERTEN MFI
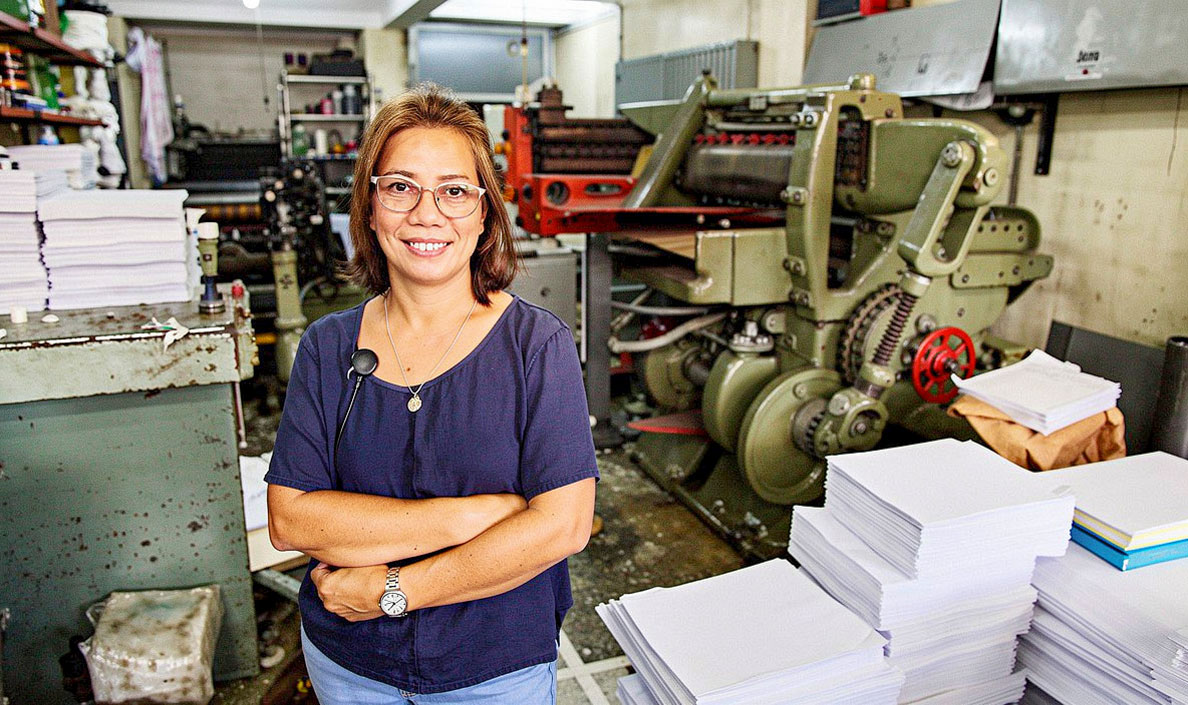
Von bescheidenen Anfängen zum dauerhaften Erfolg
Hier geht´s zur ganzen Geschichte von Pilita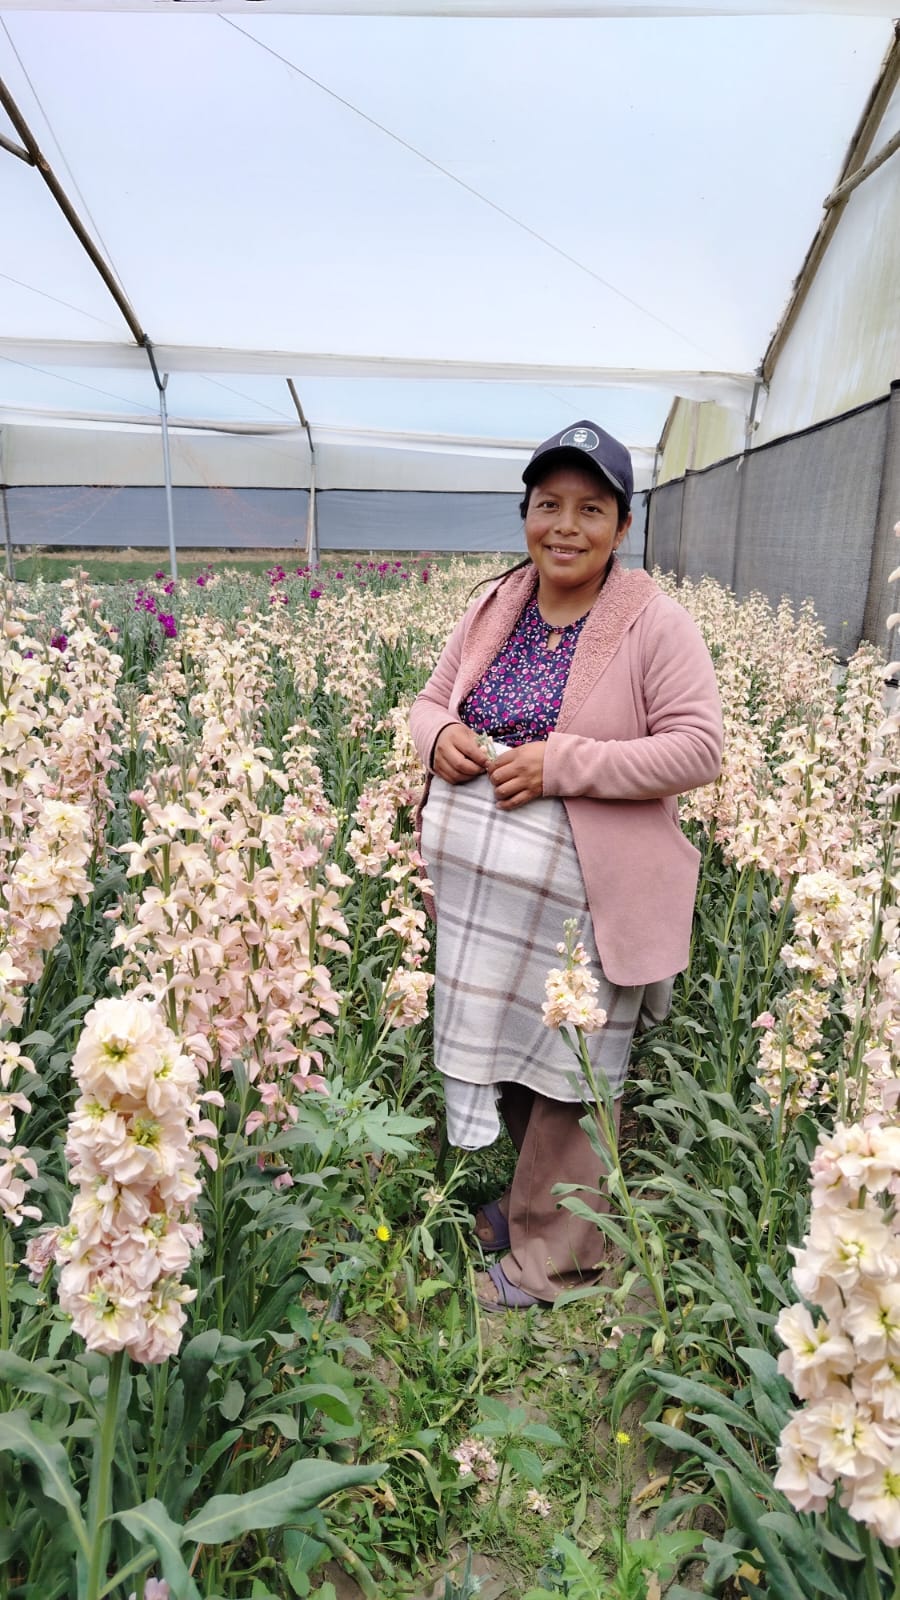
Die Wirkung eines Mikrokredits
Zur ganzen Geschichte von Lidia Margoth geh´s hier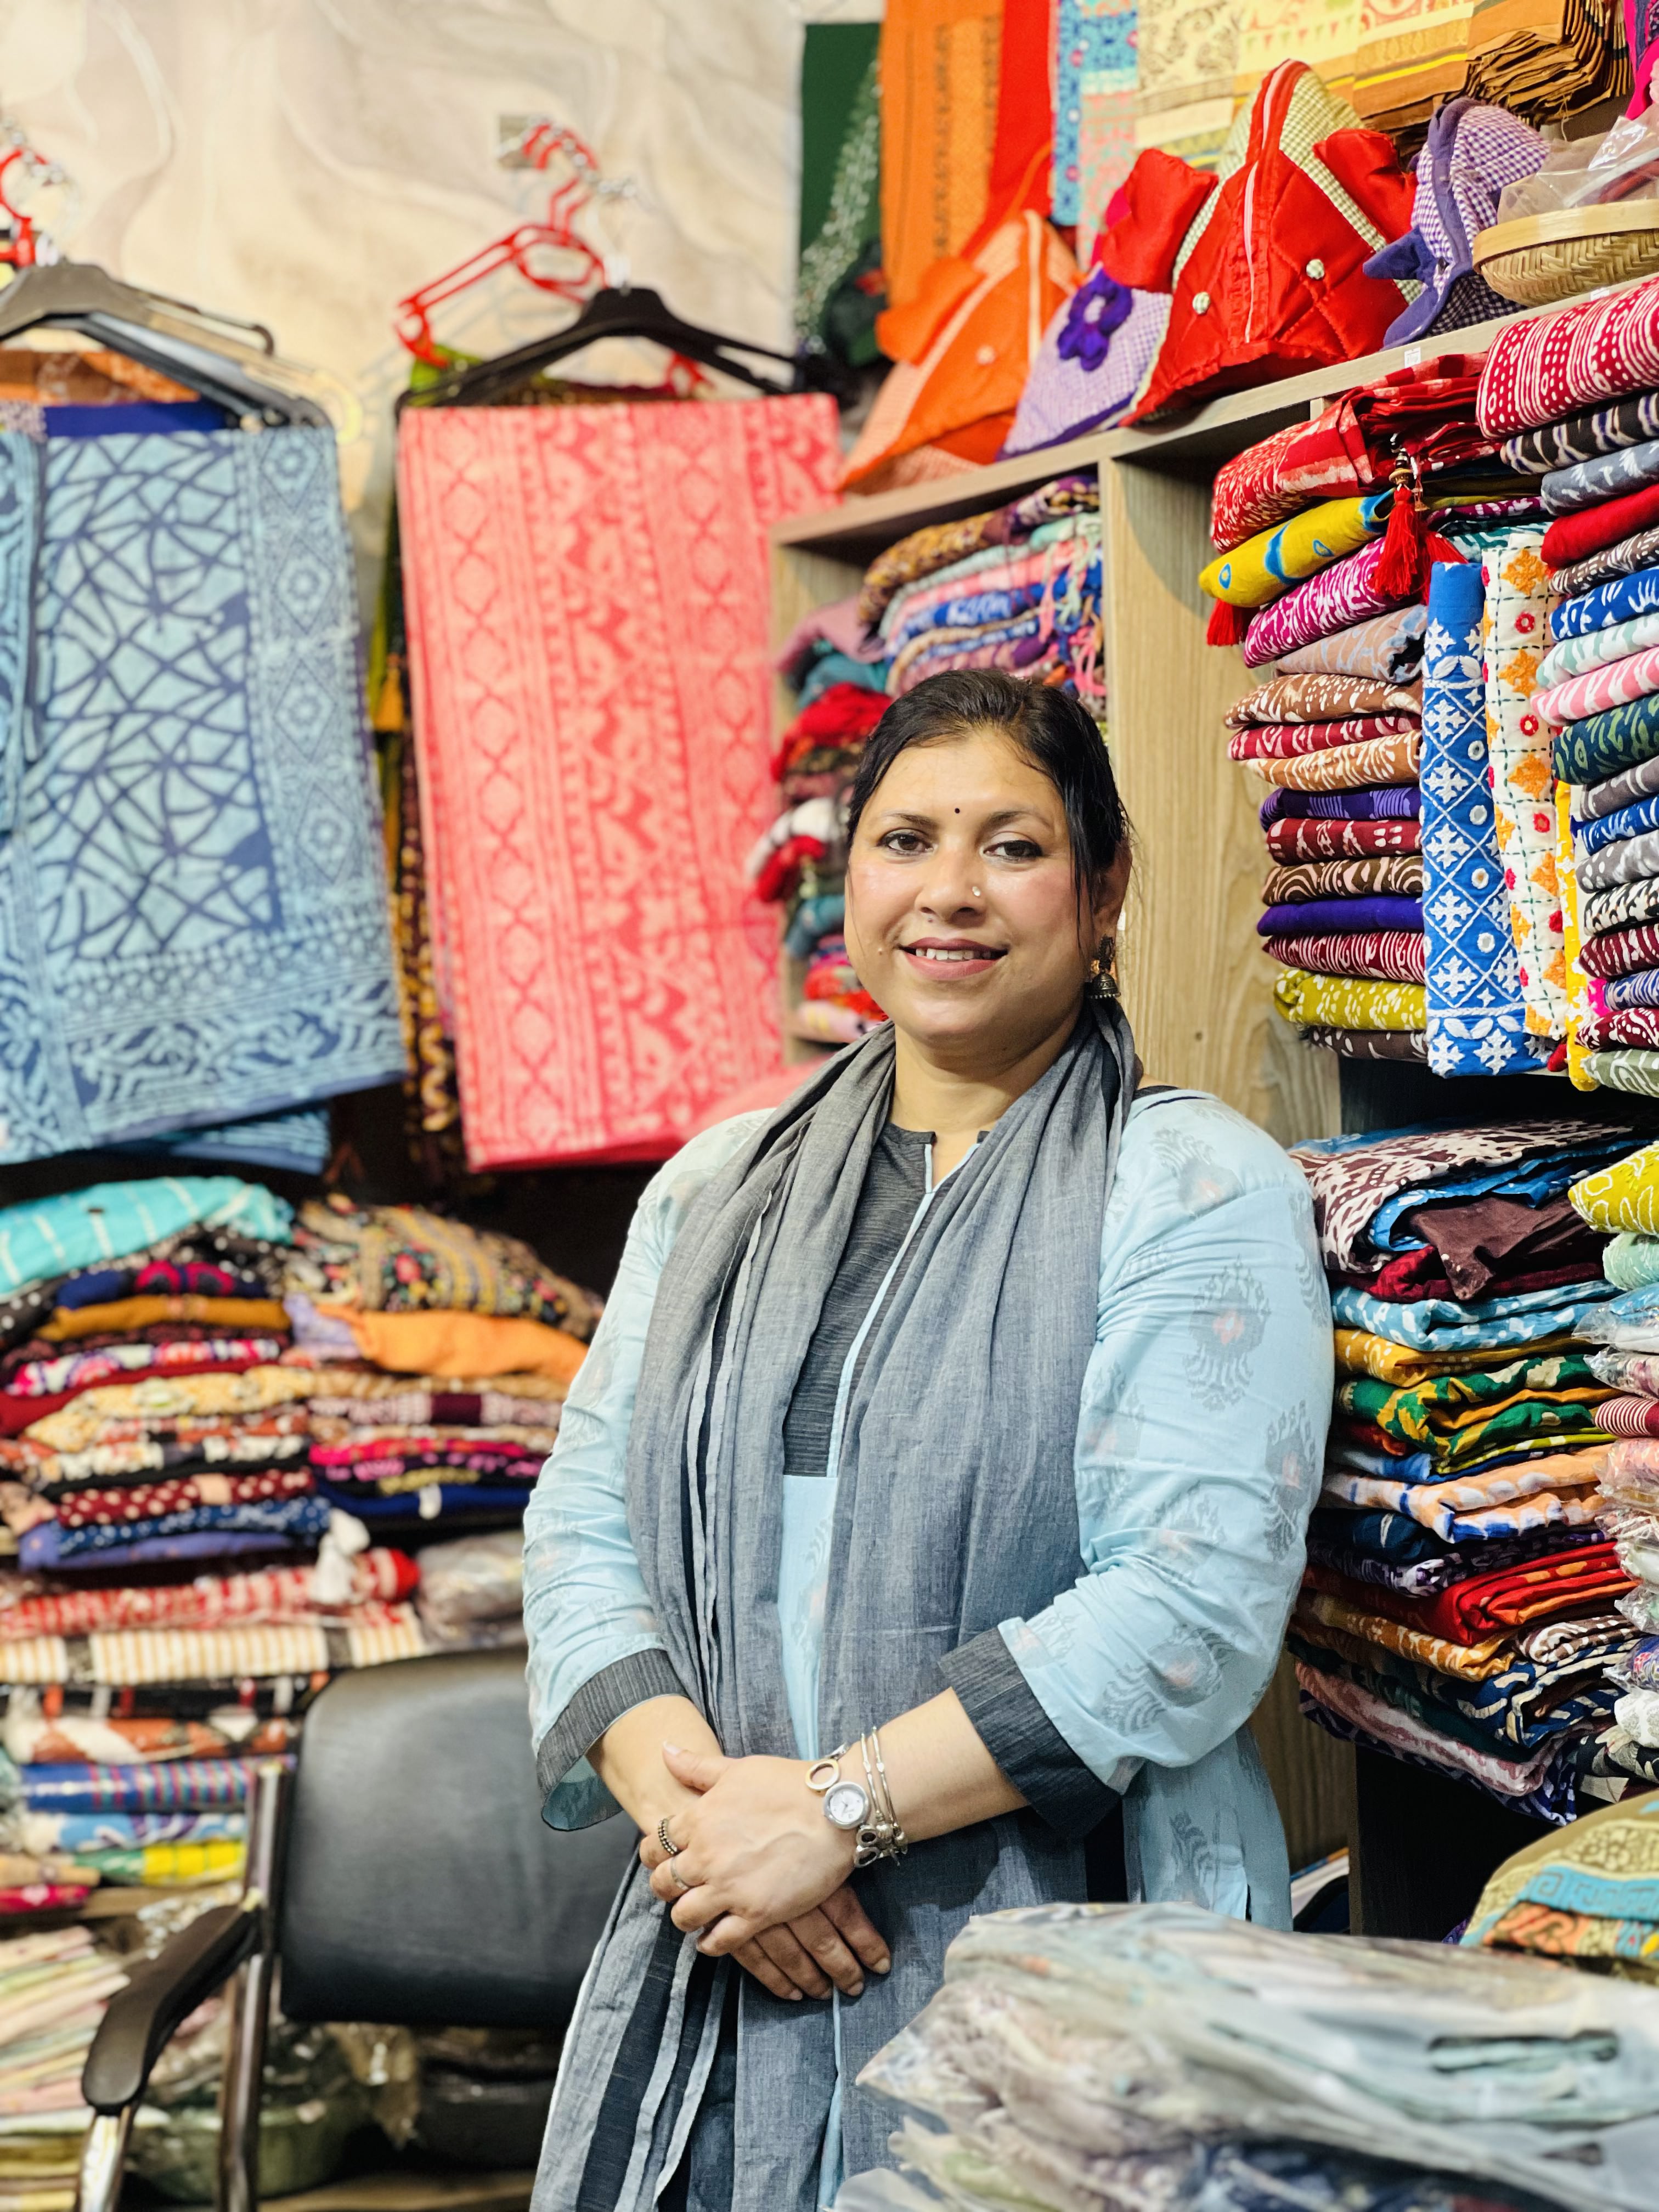
Arbeit und Familie vereinbaren. Aber wie?
Hier geht´s zur ganzen Geschichte von NadiraWEITERE FINANZIELLE UND NICHT-FINANZIELLE DIENSTLEISTUNGEN
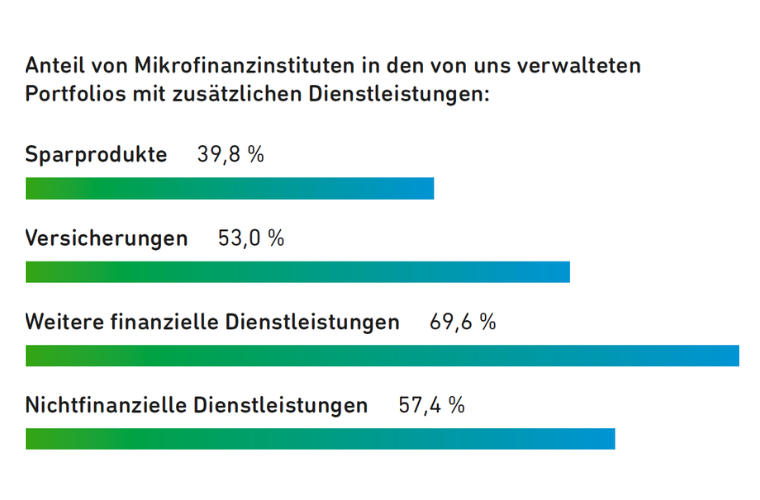
Ein Kredit ist unserer Ansicht nach das zentrale Element finanzieller Inklusion. Denn er ermöglicht es, einkommensgenerierende Tätigkeiten aufzunehmen bzw. zu verstetigen und auszuweiten sowie finanzielle Engpässe zu überwinden, die im Leben von einkommensschwachen Menschen immer wieder auftreten. Weitere finanzielle und nicht-finanzielle Dienstleistungen können jedoch unterstützend wirken und zusätzlich für finanzielle Stabilität sorgen. Deshalb versuchen wir, über die Investitionen der von uns gemanagten Fonds vor allem solche Mikrofinanzinstitute zu refinanzieren, die genau diese Dienstleistungen anbieten.
Hierzu gehört insbesondere die Möglichkeit, ein Bankkonto zu eröffnen. Eigentümer von Bankkonten sind besser in der Lage, ein Abrutschen in die Armut zu vermeiden und finanzielle Schocks zu überstehen. Forschungen zeigen darüber hinaus, dass gerade für Frauen die Möglichkeit, verdientes Geld auf ein eigenes Bankkonto überweisen zu lassen, die Kontrolle über die eigenen finanziellen Mittel erhöht. Dadurch werden traditionelle Geschlechternormen in Frage gestellt sowie Anreize für Frauen geschaffen, selbst einkommensgenerierende Tätigkeiten aufzunehmen.
INPUT / OUTPUT ANALYSE
Die Wirkung der von uns gemanagten Fonds besteht in finanzieller Inklusion. Menschen erhalten Zugang zu Krediten (und anderen Finanzdienstleistungen), mit denen sie produktiv tätig werden können, um ihre Situation aus eigener Kraft zu verbessern, oder auf die sie bei finanziellen Engpässen, für notwendige Ausgaben zur Verbesserung ihres Wohnraums, der Bezahlung von Schulgebühren etc. zurückgreifen können. Langzeitstudien zeigen, dass Mikrokredite dazu beigetragen haben, Armut und Ungleichheiten in Ländern des Globalen Südens zu verringern. Eine verlässliche Methodologie, die es erlauben würde, die Wirkung von einzelnen Krediten kausal zu belegen, gibt es aufgrund der Vielzahl äußerer Einflüsse auf das Leben von Haushalten (Krankheiten, klimatische Ereignisse, Marktpreisschwankungen etc.) aber nicht. Daher schätzen wir unseren Beitrag zur Schaffung von Arbeitsplätzen und Mehrwert in den Zielländern mithilfe einer Input-Output-Analyse, für die wir auf die Datenbank des Joint Impact Model (kurz: JIM) zurückgreifen. Zur Methodologie des JIM siehe hier.
ARBEITSPLÄTZE
28.162
unterstützte Arbeitsplätze
2025 haben wir über die Investitionen in den von uns gemanagten Fonds 28.162 Arbeitsplätze (in Vollzeit über das Gesamtjahr) unterstützt. Dazu gehören Arbeitsplätze auf Ebene der Mikrofinanzinstitute, in deren Lieferkette und auf Ebene der Endkreditnehmer.
Auf Ebene der Mikrofinanzinstitute und in deren Lieferkette wurden 6.816 Arbeitsplätze unterstützt, davon betrafen 2.955 Frauen. Auf Ebene der Endkreditnehmer waren es 21.346 Arbeitsplätze, hier 8.447 Frauen.
WERTSCHÖPFUNG
324,5 Mio.
US-Dollar
Die Förderung von Wertschöpfung umfasst die Summe der geschaffenen Gehälter, Nettogewinn und Steuern. Laut Proxy-Indikatoren des JIM wurden im Jahr 2025 über die Investitionen der von uns gemanagten Fonds 324,5 Millionen US-Dollar an Wertschöpfung generiert. Den größten Anteil hieran hat der Nettogewinn mit rund 180 Millionen US-Dollar. Auch hier umfasst dies die Wertschöpfung auf Ebene der Mikrofinanzinstitute, in deren Lieferkette und auf Ebene der Endkreditnehmer. Auf Ebene der Endkreditnehmer wird der primäre Mehrwert geschaffen, mit 226,7 Millionen US-Dollar.
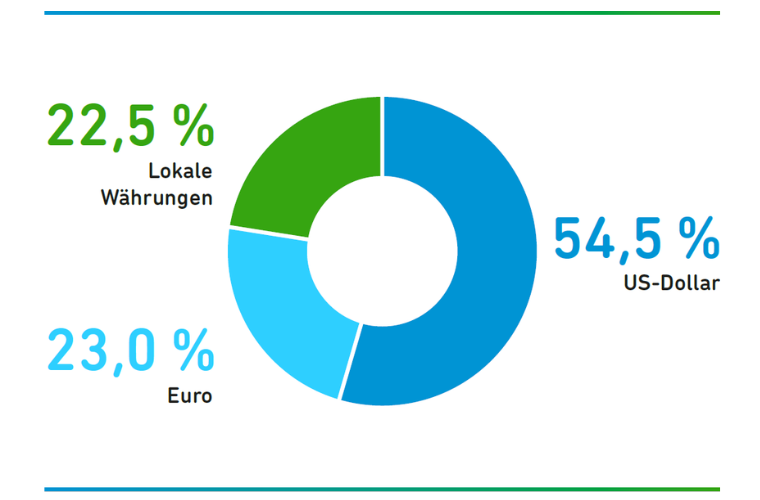
WÄHRUNGEN DER IM JAHR 2025 NEU VERGEBENEN DARLEHEN
Auch im vergangenen Jahr haben wir daran gearbeitet, einen signifikanten Anteil an Darlehen in lokaler Währung zu vergeben. Dies ist uns besonders wichtig, da wir über die Vergabe solcher Darlehen eine zusätzliche positive Wirkung generieren können, indem wir für die Darlehensnehmer das in den Entwicklungs- und Schwellenländern teils hohe Währungsrisiko reduzieren. Der Anteil der in lokalen Währungen vergebenen Kredite war 2025 dabei fast so hoch wie der Anteil von Darlehen, die in Euro erfolgten.